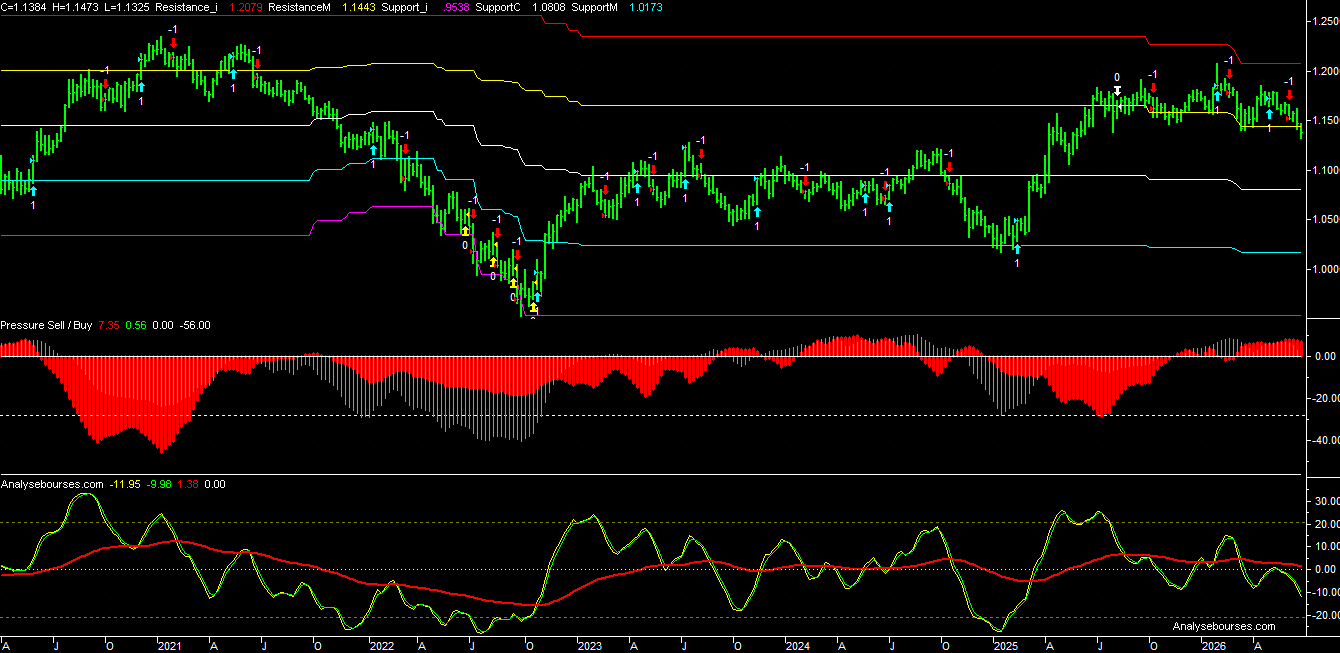
Après plusieurs semaines de détente, les rendements souverains repartent nettement à la hausse, sous l'effet d'une réévaluation des anticipations monétaires qui affecte l'ensemble des signatures. Ce mouvement commun masque une différenciation croissante de leurs valorisations relatives. La France, qui avait bénéficié de la correction la plus favorable la semaine précédente, perd cet avantage et retrouve une évolution moins favorable que celle de ses partenaires, particulièrement sur les maturités intermédiaires et longues. À l'inverse, l'Italie résiste sensiblement mieux à la remontée générale des taux, tandis que l'Espagne conserve une trajectoire relativement régulière. L'Allemagne accompagne étroitement le mouvement monétaire, sans connaître de dégradation comparable à celle observée sur certains segments français. Le changement essentiel ne réside pas seulement dans l'interruption de la détente des rendements, mais dans le renversement de la hiérarchie des performances souveraines qui l'accompagnait.
La remontée des taux se concentre principalement sur les échéances de 2 à 10 ans, tandis que les maturités à 30 ans enregistrent des progressions généralement moins importantes. Cette configuration entraîne un aplatissement des parties longues des quatre courbes, mais leurs segments intermédiaires évoluent différemment. En Allemagne, le Bund à 2 ans gagne 15,3 bp, contre 14,3 bp à 5 ans et 13,3 bp à 10 ans, à 3,378 %. La pente entre 2 et 10 ans se contracte ainsi de 2 bp, à 24,4 bp. Cette régularité traduit une transmission relativement homogène de la réévaluation monétaire, sans modification importante de la morphologie intermédiaire. Le 30 ans progresse plus modérément, de 10,7 bp, ce qui réduit la pente entre 10 et 30 ans à 36,2 bp. Le marché allemand retrouve ainsi une configuration dans laquelle les anticipations de taux sur les prochaines années jouent un rôle plus important dans les variations hebdomadaires que les exigences supplémentaires associées aux engagements de très longue durée.
La situation française se distingue par une remontée plus prononcée au-delà du 2 ans. Le rendement de l'OAT à 5 ans augmente de 16 bp, à 4,340 %, tandis que le 10 ans gagne 16,2 bp, à 4,921 %, et le 30 ans 15,4 bp, à 5,463 %. À 2 ans, la hausse reste limitée à 13,2 bp. Cette répartition entraîne une nouvelle pentification de 3 bp entre 2 et 10 ans, à 129,3 bp, inversant la légère contraction de la semaine précédente. L'essentiel de cette déformation se situe entre 2 et 5 ans, dont la pente augmente de 2,8 bp, alors que le segment 5 vs. 10 ans reste presque inchangé. La courbe française ne subit pas une remontée uniforme de ses rendements. Les maturités intermédiaires absorbent une partie plus importante du réajustement, tandis que les échéances longues continuent d'incorporer des rémunérations élevées. Malgré un léger aplatissement entre 10 et 30 ans, la pente terminale demeure à 54,2 bp, très supérieure à celle du Bund. La correction de la semaine précédente n'a pas débouché sur une transformation durable de la structure française. Elle apparaît désormais davantage comme une phase de réduction des écarts précédemment accumulés que comme le début confirmé d'une normalisation de la signature.
L'Italie présente une évolution sensiblement différente, qui confirme l'amélioration de sa tenue relative face aux autres signatures européennes. Le rendement du BTP à 2 ans ne progresse que de 3 bp, à 3,491 %, alors que celui à 5 ans augmente de 11,3 bp et le 10 ans de 8,2 bp, à 4,419 %. Après l'aplatissement exceptionnel de 19,1 bp enregistré la semaine précédente entre 2 et 10 ans, la courbe retrouve une légère pentification de 5,2 bp, à 92,8 bp. Cette évolution ne correspond pas à une remontée régulière de la rémunération selon la maturité. Le segment 2 vs. 5 ans se pentifie de 8,3 bp, tandis que celui entre 5 et 10 ans s'aplatit de 3,1 bp. Le ventre de la courbe italienne connaît ainsi une nouvelle redistribution de ses rendements, sans effacer l'essentiel de sa transformation précédente. Surtout, la progression limitée du 30 ans, de 5,7 bp, à 4,997 %, confirme une résistance relativement favorable des engagements longs. L'Italie ne bénéficie plus d'une détente de ses taux, mais elle parvient à contenir leur remontée, ce qui constitue une amélioration effective de sa valorisation relative dans un environnement monétaire devenu moins favorable.
L'Espagne conserve une structure plus régulière, avec une remontée des rendements assez homogène entre 2 et 10 ans. Le Bonos à 2 ans progresse de 12,3 bp, à 3,185 %, contre 12,5 bp à 5 ans et 10,9 bp à 10 ans, à 3,939 %. La pente entre 2 et 10 ans diminue légèrement, à 75,4 bp, tandis que celle entre 10 et 30 ans revient à 51,3 bp. Cette configuration traduit une sensibilité importante au changement d'orientation des anticipations monétaires, sans déformation notable de la courbe. Contrairement à l'Italie, qui se distingue par la résistance de ses rendements courts et longs, l'Espagne accompagne davantage la remontée générale des références européennes. Elle continue néanmoins d'améliorer modestement sa position face à l'Allemagne, notamment sur le 10 ans. La signature espagnole conserve ainsi une valorisation relativement favorable, sans manifester de tensions propres susceptibles de modifier la lecture générale de son marché souverain.
La courbe OIS €STR apporte un éclairage essentiel sur l'origine de ce retournement. Après la correction importante de la semaine précédente, les taux monétaires synthétiques enregistrent une remontée rapide, principalement concentrée sur les maturités comprises entre 1 et 4 ans. L'OIS à 2 ans progresse de 14,6 bp, à 3,066 %, tandis que le 3 ans gagne 14,9 bp et le 4 ans 14,5 bp. La hausse ralentit ensuite, à 11,1 bp sur le 5 ans et 8,6 bp sur le 6 ans. À l'inverse, le 3 mois ne progresse que de 4,3 bp et le taux €STR au comptant reste stable. Cette différence montre que le marché ne réévalue pas principalement les conditions de financement immédiates, mais les perspectives de politique monétaire des prochaines années. La détente précédente des anticipations est ainsi partiellement remise en cause, sans qu'il soit possible d'en déduire mécaniquement une décision future de la BCE. Les structures trimestrielles des futures €STR et Euribor prolongent cette lecture, avec des taux implicites toujours ascendants entre la fin de 2026 et les premières échéances de 2027, avant un ralentissement marqué de leur progression. Le marché anticipe désormais que la BCE maintiendra ses taux à un niveau élevé plus longtemps, sans que ses taux directeurs aient encore changé.
La comparaison des souverains avec l'OIS révèle cependant que toutes les signatures ne subissent pas ce changement dans les mêmes proportions. À 2 ans, le Bund progresse presque exactement comme la référence monétaire, son spread souverain vs. OIS ne s'élargissant que de 0,7 bp. La France bénéficie même d'une légère compression de 1,4 bp, tandis que l'Italie enregistre une contraction beaucoup plus importante, de 11,6 bp. Ce dernier mouvement explique pourquoi le BTP à 2 ans résiste particulièrement bien à la remontée générale des taux. Sur le 5 ans, la distinction devient moins favorable à la France. Le spread OAT vs. OIS s'élargit de 4,9 bp, contre 3,2 bp pour le Bund, tandis que celui du BTP reste pratiquement inchangé. La hausse des rendements français ne résulte plus exclusivement de la progression des références monétaires communes. Elle incorpore également une augmentation de la rémunération relative exigée sur les engagements intermédiaires, alors que l'Italie conserve une meilleure capacité à absorber ce réajustement.
Cette différence devient particulièrement visible sur le 10 ans, même si la construction de l'OIS synthétique impose une distinction importante. Le taux OIS €STR à cette maturité ne progresse que de 3,4 bp, à 3,195 %, contre 16,2 bp pour l'OAT. Le spread français face à l'OIS s'élargit de 12,8 bp, à 172,6 bp. Cependant, la référence OIS à 10 ans repose partiellement sur une construction synthétique utilisant le Bund, contrairement aux maturités plus courtes issues des futures. Son évolution ne constitue pas une mesure entièrement indépendante des conditions souveraines allemandes. L'ampleur de l'élargissement OAT vs. OIS doit être interprétée avec cette limite, sans réduire pour autant la portée du mouvement observé. Face au Bund, dont les rendements sont directement comparables, le spread français augmente également, quoique plus modérément. La confrontation des deux références confirme ainsi une détérioration relative de l'OAT, tout en montrant que son intensité dépend sensiblement de l'instrument choisi pour mesurer la rémunération monétaire commune.
La hiérarchie des signatures souveraines connaît désormais une évolution inverse de celle observée la semaine précédente. Le spread OAT vs. Bund à 10 ans s'élargit de 2,9 bp, à 154,3 bp, tandis que celui des BTP se contracte de 5,1 bp, à 104,1 bp. L'Espagne améliore également sa position, son écart face au Bund diminuant de 2,4 bp, à 56,1 bp. La France apparaît ainsi comme la seule des trois signatures à enregistrer une dégradation relative face à l'Allemagne sur cette maturité. La divergence devient plus significative lorsqu'on la rapporte à l'Italie.
Après la compression enregistrée précédemment, le spread OAT vs. BTP à 10 ans augmente de 8 bp, à 50,2 bp. À 30 ans, son élargissement atteint 9,7 bp, portant l'écart à 46,6 bp. La détérioration française concerne également les maturités intermédiaires, avec une augmentation de 4,7 bp du spread OAT vs. BTP à 5 ans. Même à 2 ans, où la France améliore légèrement sa position face au Bund, elle perd 10,2 bp face à l'Italie, dont les rendements progressent beaucoup moins rapidement. La France ne subit pas seulement une remontée générale des taux. Elle connaît un nouveau recul de sa valorisation relative face à des signatures qui parviennent désormais à mieux contenir cette pression.
Les maturités à 30 ans renforcent cette distinction. Le spread OAT vs. Bund atteint 172,3 bp, en augmentation de 4,7 bp, alors que les écarts BTP vs. Bund et Bonos vs. Bund diminuent respectivement de 5 et 1 bp. La France demeure également pénalisée face à l'Espagne, avec un différentiel supérieur à 100 bp sur cette échéance. Cette évolution montre que la remontée générale des taux ne s'accompagne pas d'une redistribution uniforme des primes associées aux engagements longs. La résistance du BTP à 30 ans contraste avec la progression presque équivalente des rendements français à 10 et 30 ans. Pour la France, la question ne se limite plus à la persistance d'une pente historiquement élevée. Elle concerne aussi la capacité de sa dette longue à conserver sa valorisation relative lorsque les anticipations monétaires deviennent défavorables. Les besoins de financement futurs, l'offre obligataire, l'instabilité politique provoquée par E. Macron, les contraintes budgétaires et la rémunération exigée pour immobiliser des capitaux sur plusieurs décennies constituent autant de facteurs susceptibles d'expliquer cette différence.
Les IRS à 10 ans confirment cette hiérarchie des valorisations. Le taux swap euro évolue autour de 3,42 %, légèrement au-dessus du Bund allemand, tandis qu'il demeure très inférieur aux rendements français et italiens. L'écart entre l'IRS et l'OAT française atteint environ −150 bp, contre près de −100 bp pour le BTP et −52 bp pour le Bonos espagnol. Cette configuration souligne la persistance d'une rémunération française élevée par rapport au marché des swaps euro, alors que la dette allemande reste proche de cette référence. L'ampleur de ces écarts confirme que la valorisation de l'OAT demeure éloignée des références financières communes, au-delà des seules différences d'anticipations monétaires.
Les swaps d'inflation et les taux réels synthétiques apportent une distinction supplémentaire. Sur les vingt dernières séances, le rendement nominal français à 10 ans progresse de 12 bp, alors que les anticipations d'inflation issues des swaps diminuent de 7,9 bp. La hausse de la composante réelle synthétique atteint ainsi 19,9 bp. En Allemagne, le rendement nominal recule de 6,2 bp sur le même horizon, essentiellement sous l'effet d'une diminution des anticipations d'inflation, tandis que la composante réelle reste presque stable. En Italie, la baisse des swaps d'inflation compense une augmentation plus limitée de la rémunération réelle synthétique. Ces évolutions ne correspondent pas aux seules variations de la semaine, mais elles montrent que le réajustement français s'inscrit dans une tendance plus ancienne de renchérissement de la rémunération nominale hors inflation anticipée. À 10 ans, le taux réel synthétique français atteint 2,917 %, contre 2,465 % en Italie, alors que les swaps d'inflation respectifs restent relativement proches, à 2,004 % et 1,954 %. L'essentiel de l'écart nominal franco-italien à cette maturité demeure incorporé dans la composante réelle résiduelle, qui comprend aussi d'autres primes financières et ne constitue pas une mesure pure du rendement réel sans risque.
Sur les échéances très longues, cette décomposition devient différente. Le swap d'inflation français à 30 ans atteint 2,408 %, soit 40,4 bp au-dessus du 10 ans, tandis que la pente équivalente italienne reste limitée à 13 bp. À 30 ans, l'écart entre les swaps d'inflation français et italiens atteint 32,4 bp, contre 46,6 bp pour le spread OAT vs. BTP. Cette différence représente une part importante de l'écart nominal, le solde provenant des rémunérations réelles synthétiques. Cette particularité suggère que la rémunération très longue de la dette française ne repose pas sur les mêmes composantes que celle de ses échéances intermédiaires. La persistance d'anticipations d'inflation plus élevées sur les engagements éloignés contribue à maintenir une pente nominale importante, sans expliquer à elle seule son évolution hebdomadaire. Elle ne signifie pas davantage que l'inflation effectivement observée accélère. Le marché distingue ici les perspectives de prix à long terme de la rémunération réelle et des différentes primes exigées pour détenir les titres souverains.
L'examen des indicateurs de risque financier nuance cette dégradation française. Notre indicateur national recule de 1,902 à 1,733, mais demeure nettement supérieur à celui de l'Allemagne, à 0,212, et de l'Italie, à 0,125. Malgré cette amélioration, la France reste en régime Risk Off, tandis que ses spreads souverains se creusent face aux deux pays. Cette divergence confirme que la détente du risque financier ne s'accompagne pas d'une amélioration de la valorisation relative des OAT.
Une évolution mérite néanmoins une attention particulière sur le marché français. La détérioration relative des OAT se concentre fortement sur la dernière séance de la semaine. Au 12 novembre, le spread OAT vs. Bund à 10 ans était revenu à 147,8 bp, après 151,4 bp le vendredi précédent. Le 13 novembre, il remonte brutalement à 154,3 bp, soit un élargissement de 6,5 bp sur une seule séance. Ce mouvement ne se limite pas au 10 ans. Le différentiel franco-allemand augmente également de 4,7 bp à 5 ans et de 5,4 bp à 30 ans durant cette dernière journée. Plus significatif encore pour les conditions de financement rapprochées, l'écart entre les rendements souverains français et allemands à 3 mois passe de 22,9 à 29,7 bp. Cette dégradation simultanée des maturités courtes, intermédiaires et longues suggère un réajustement propre à la signature française plutôt qu'un simple prolongement de la remontée monétaire européenne. Son apparition concentrée en fin de semaine constitue un signal à surveiller, même si son amplitude ne permet pas encore de conclure à une rupture du fonctionnement du marché.
La dégradation des OAT ne se traduit pas encore par une tension significative sur le financement bancaire ou garanti. En fin de semaine, le taux REPO français progresse de 2,529 % à 2,545 %, contre 2,504 % à 2,514 % en Allemagne, portant l'écart franco-allemand de 2,5 à 3,1 bp, toujours inférieur au seuil de surveillance de 5,5 bp. Les taux français restent également proches de ceux de l'Italie et de l'Espagne. En revanche, le spread Euribor 3 mois vs. rendement souverain français à 3 mois se détériore de −0,6 à −8,6 bp, signalant une rémunération relative plus élevée de la dette française courte. Cette évolution contraste avec la contraction du spread Euribor vs. OIS, de 22,9 à 16,6 bp, qui ne confirme aucune tension bancaire généralisée. Le spread OAT vs. Bund demeure néanmoins au-delà du 99e percentile de sa distribution historique, tandis que le dispositif de surveillance ne déclenche que son premier niveau d'alerte souveraine.
La principale question concerne désormais la transmission éventuelle des tensions souveraines françaises aux conditions de financement. Les dernières observations bancaires et REPO précèdent la forte dégradation des OAT du 13 novembre. Une progression persistante du spread REPO FRA vs. GER, accompagnée d'un écartement face à l'Italie et à l'Espagne ou d'une hausse des spreads bancaires, signalerait une propagation des tensions au-delà du marché obligataire. À l'inverse, une stabilisation du financement garanti et une compression des spreads OAT vs. Bund et OAT vs. BTP confirmeraient le caractère essentiellement souverain de cette dégradation. Le marché européen ne présente pas de crise de financement française, mais la persistance des primes élevées sur les OAT et leur possible transmission au système financier constituent désormais un point de vigilance majeur.
A ce jour, Les contrats à terme Euribor et €STR anticipent une hausse des taux de 25 bp d’ici fin décembre 2026. Cela correspond à une hausse cumulée d’environ 36 bp d’ici fin janvier 2027.
Vous trouverez le détail des différents composants des obligations européennes ci-dessous et plus dans la section Taux d’intérêt.
 Marché obligataire américain

 Marché obligataire européen
 Indices Actions
 Obligataire GER
 Obligataire FRA
 Obligataire ITA


})